Héritage d’un grand-père : qu’une question d’argent ?
Résumer cet article avec :
Le point klé
La psychologie du développement le confirme : transmettre n’est pas qu’un cadeau fait au petit-enfant, c’est aussi un besoin de l’adulte vieillissant, pour lui-même.
L’héritage immatériel et l’héritage financier ne sont pas rivaux : des dispositifs simples (présent d’usage, donation, assurance-vie) permettent de préparer le second sans jamais menacer le premier.
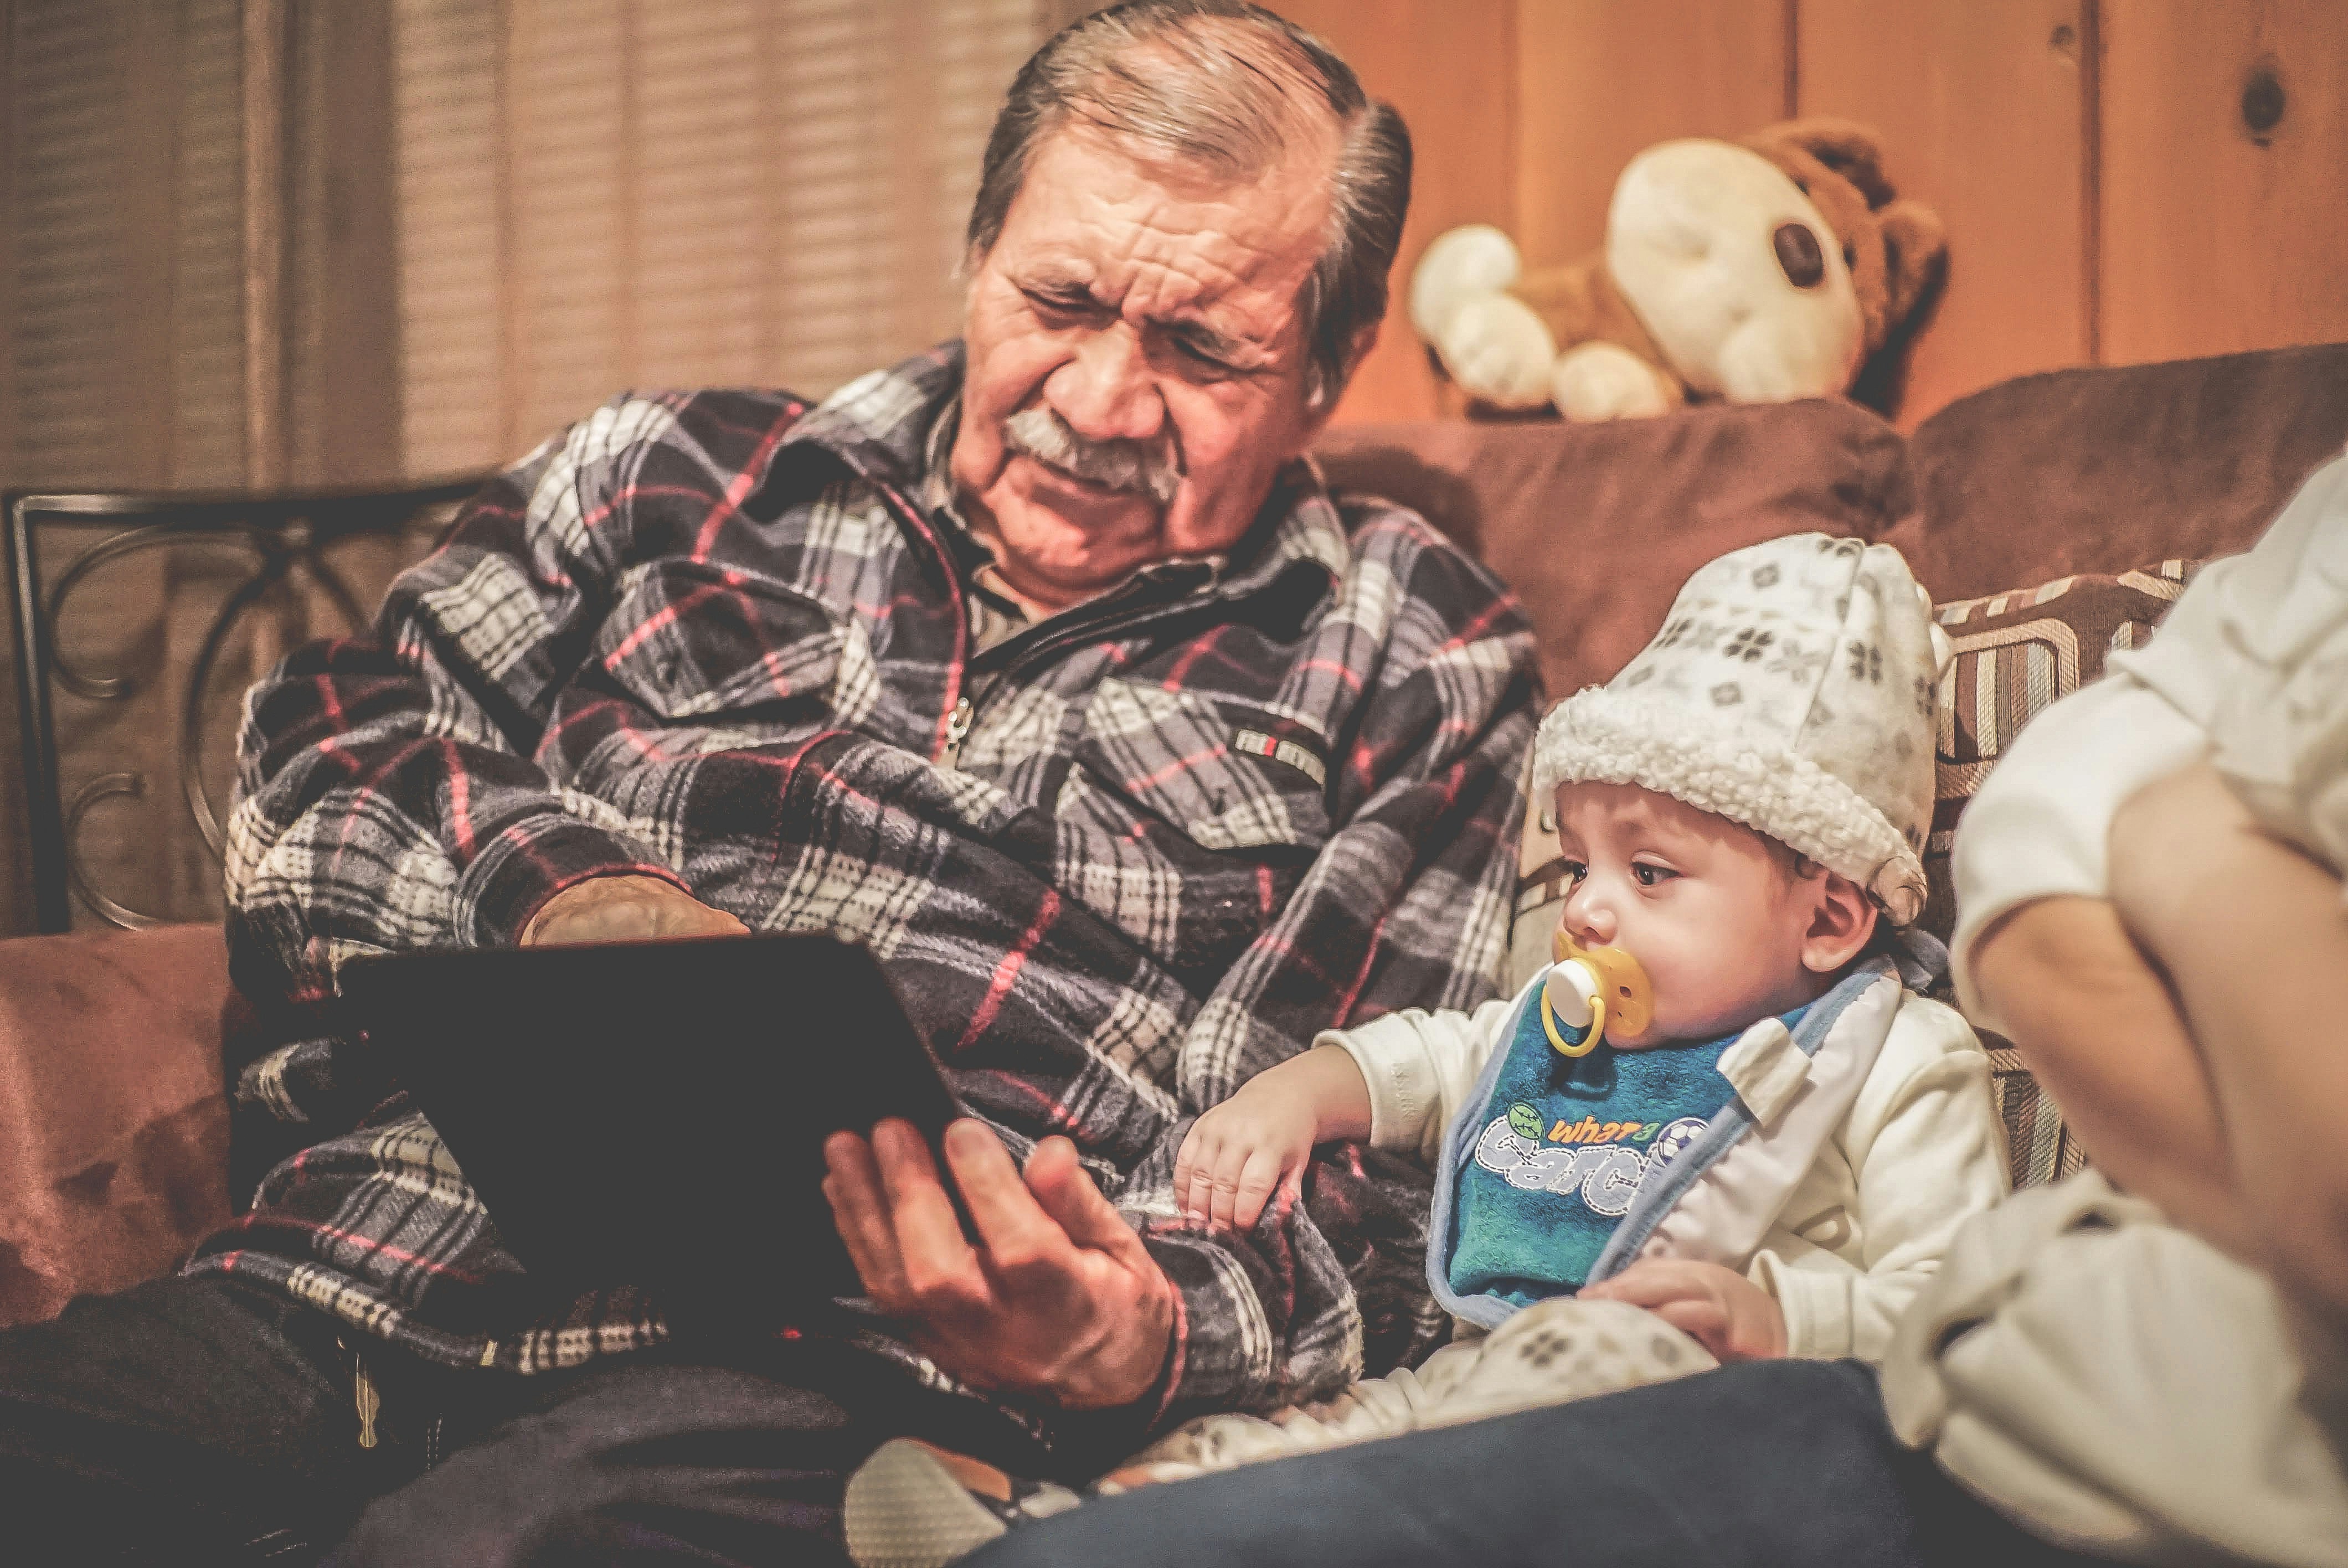
Henri a 74 ans, un atelier qui sent la sciure et un tiroir plein de vis dépareillées qu’il refuse obstinément de trier. Sa petite-fille Léa, 7 ans, y passe tous les mercredis après-midi. Elle ne sait pas ce qu’est un abattement fiscal ni une clause bénéficiaire. Elle sait juste que, chez papy, on a le droit de se tromper de vis, de recommencer, et d’écouter deux fois la même histoire sans jamais la trouver radotante.
Le jour de la fête des Grands-Pères, on pense souvent cadeau, carte, enveloppe. Mais ce que Léa retiendra de son papy à 40 ans n’aura sans doute pas grand-chose à voir avec de l’argent. La psychologie du développement et la philosophie ont beaucoup à dire sur ce qu’un grand-père transmet réellement, et sur les raisons pour lesquelles cette transmission-là mérite d’être prise aussi au sérieux que l’autre.
Pourquoi on ne pense qu’à l’argent quand on parle d’héritage
Si on vous dit “héritage”, vous pensez à quoi ? Le terme “héritage” a été confisqué par le vocabulaire notarial. Aujourd’hui, on l’associe à un compte, une maison, une déclaration à remplir dans les six mois après un décès. Ce sens est juridiquement exact, mais il est aussi très récent et surtout incomplet.
Ce que la psychologie et la philosophie appellent transmission recouvre un champ bien plus large. C’est un geste répété, une façon de voir le monde, une histoire racontée au bon moment. Rien de tout cela ne figure dans une déclaration de succession, mais c’est pourtant ce qui reste le plus longtemps.
Concrètement, cette transmission passe par au moins trois canaux qu’aucune fiscalité ne mesure :
- le risque qu’on autorise,
- le temps qu’on offre,
- l’histoire qu’on raconte.
Chez Henri, le premier commence par un marteau.
Pourquoi les grands-pères jouent-ils différemment avec leurs petits-enfants ?
Vous en avez probablement fait l’expérience étant petit : jouer avec vos parents n’a rien à voir avec jouer avec son grand-père. Et c’est bien normal, nombreuses sont les situations où papy et mamy ont le beau rôle. Ils vous traitent en petits princes et princesses, vous gâtent, vous goinfrent et ne connaissent pas le mot “non”.
Mais ça, ce n’est même pas toujours calculé. Les grands-parents sont statistiquement plus enclins, passé un certain âge, à s’impliquer physiquement dans le jeu : grimper, bricoler, prendre des risques mesurés.
Une étude européenne menée dans onze pays (programme SHARE, sur plus de 5 500 grands-parents) montre qu’après 70 ans, le grand-père adopte un rôle plus engagé que la grand-mère dans la relation avec les petits-enfants, à rebours de l’image du grand-père en retrait.
Chez Léa, ça donne un grand-père qui la laisse monter sur l’établi, tenir un vrai marteau (mouché, mais bien vrai !) et parfois se taper légèrement sur les doigts. Rien de bien grave. Mais quelque chose que ses parents, pris par la charge mentale du quotidien, ont moins le loisir de tolérer.
Ce type de jeu, que les chercheurs en développement de l’enfant qualifient de “turbulent” ou “risqué”, est associé à un meilleur développement de la confiance en soi et de la capacité à résoudre des problèmes. Ce n’est pas de la négligence, mais un espace où le risque est autorisé, encadré et donc éducatif.
Un mercredi comme les autres
Léa rate son clou trois fois de suite. Henri ne le plante pas à sa place. Il attend et elle recommence. Elle finit par y arriver. Henri sourit. C’est exactement ce que la littérature décrit comme bénéfique, sur le jeu risqué : laisser l’échec exister, sans le dramatiser ni l’empêcher.
Le jeu n’est que le premier canal, le second est plus silencieux, presque invisible : c’est le temps lui-même.

Faites le point sur vos finances
Le temps qui ne compte pas
Papa regarde souvent sa montre. Papy, beaucoup moins. Cette différence, presque triviale, a un effet réel, puisqu’elle offre à l’enfant une présence sans enjeu de performance éducative immédiate. On ne peut pas jeter la pierre à papa. Il a encore beaucoup de choses à gérer dans la soirée et loin de nous l’idée d’avancer que ses coups d’œil à sa montre relèvent d’un manque d’amour pour son enfant.
Le psychiatre Boris Cyrulnik a popularisé la notion de “tuteur de résilience”, qui désigne une figure suffisamment stable et bienveillante pour aider un enfant à traverser une période difficile, presque sans qu’il s’en rende compte. Un grand-père, par sa disponibilité et sa distance avec les enjeux du quotidien parental, occupe souvent naturellement cette place, en particulier lors d’un divorce, d’un déménagement ou d’un deuil dans la famille.
C’est aussi ce qui explique pourquoi un enfant se sent parfois plus à l’aise avec son grand-père qu’avec ses propres parents sur certains sujets. L’un porte la responsabilité éducative du quotidien, l’autre non.
Ce n’est pas un rôle qu’on endosse consciemment, mais plutôt qu’on occupe simplement en étant présent, régulièrement, sans rien attendre en retour.
Restait un troisième canal, qui, lui, ne se joue ni dans l’atelier ni dans la disponibilité, mais dans les mots.
À quoi sert vraiment l’histoire qu’un grand-père raconte ?
Les histoires de nos grands-pères, on les a entendues des centaines de fois. Toujours avec le même ton, avec la même chute. Et on feint le rire ou la surprise à chaque fois. C’est le jeu. Les histoires que nos grands-parents nous racontent, elles construisent littéralement l’identité de celui ou celle qui les écoute.
Le philosophe Paul Ricœur a démontré qu’on ne se définit jamais par une essence figée, mais par le récit qu’on se fait de soi-même, nourri des histoires reçues des générations précédentes. Le grand-père conteur ne raconte pas qu’une anecdote, il fournit une pièce du récit que son petit-enfant se racontera toute sa vie.
Henri raconte toujours la même histoire à Léa, celle du jour où il a raté son examen de menuiserie avant de finalement réussir, deux ans plus tard. Léa la connait par cœur, mais elle la redemande quand même.
Selon Ricœur, cette répétition n’est pas un problème, elle est même pratiquement nécessaire. C’est en revenant sur les mêmes récits, année après année, que se construit ce qu’il appelle l’identité narrative, cette capacité à se raconter de façon cohérente dans le temps.
Ce que Léa retiendra, ce n’est pas l’histoire de l’examen raté, c’est l’idée, ancrée sans qu’on ait eu besoin de la lui expliquer, qu’on a le droit de se planter et de recommencer.
Trois canaux, donc. Le risque autorisé, le temps offert et l’histoire racontée. Reste une question qu’on pose rarement : pourquoi un grand-père fait-il tout cela ?
Faites le point sur vos finances
Pourquoi transmettre, c’est aussi se sauver soi-même
En 1950, le psychanalyste Erik Erikson a décrit un stade du développement psychosocial qu’il a appelé la générativité. Il désigne le besoin, à l’âge adulte avancé, de contribuer à la génération suivante. Quand ce besoin ne trouve pas d’exutoire, Erikson parle de stagnation, un repli sur soi qui s’installe quand on a le sentiment de ne plus avoir d’incidence sur l’avenir.
Autrement dit, Henri n’attend pas ses mercredis avec Léa uniquement pour lui faire plaisir. Il en a besoin, tout autant qu’elle.
| Générativité | Stagnation |
| Transmettre un savoir-faire, une histoire, une présence | Se replier sur soi, sentiment de ne plus compter |
| Se sentir utile à la génération suivante | Perte de sens face à l'avenir |
| S'incarne dans le mentorat, le jeu, le récit, pas seulement la parentalité | Isolement, ressassement |
C’est peut-être l’angle le plus contre-intuitif de cette histoire : transmettre à ses petits-enfants n’est pas un acte de générosité à sens unique, mais bien l’une des façons les plus documentées de bien vieillir.
Cette transmission-là, celle du risque, du temps et des mots, n’apparaît dans aucune statistique nationale. L’autre, celle qui se compte en euros, si. Et elle raconte une histoire tout aussi instructive.
Ce que dit la France sur l’héritage, en chiffres
En France, on devient grand-père à 56 ans en moyenne et le pays compte 6,2 millions de grands-pères parmi ses 15,1 millions de grands-parents, selon l’Insee. Mais l’âge auquel on hérite, lui, recule année après année, passant d’environ 30 ans au début du XXᵉ siècle à 50 ans aujourd’hui, selon une note du Conseil d’Analyse Economique.
Qu’est-ce que ça veut dire ? Qu’entre le moment où Henri est devenu grand-père et le moment où Léa héritera éventuellement de lui, plusieurs décennies s’écouleront. Pendant tout ce temps, ce sont les mercredis dans l’atelier qui construisent le lien, pas la succession.
La même note du Conseil rappelle une autre réalité, moins spectaculaire que les gros titres sur les grandes fortunes : au sein d’une génération, la moitié des Français hériteront de moins de 70 000 euros sur toute leur vie, et moins de 10 % de plus de 500 000 euros. Pour la grande majorité des familles, la transmission ne ressemble pas à un grand soir patrimonial. Elle se construit plutôt par petites touches, du vivant de chacun.
Faites le point sur vos finances
Les moyens les plus simples de transmettre, sans notaire ni complexité
Transmettre de son vivant, justement, ne demande pas systématiquement un rendez-vous chez le notaire. Plusieurs dispositifs, simples et légaux, permettent à un grand-père d’aider directement ses petits-enfants.
Le plus simple d’entre eux n’a même pas besoin d’être déclaré : c’est le présent d’usage, le cadeau du quotidien, l’enveloppe aux anniversaires et à Noël. La seule règle est de rester raisonnable au regard du patrimoine de celui qui l’offre. Le repère communément admis se situe autour de 1 à 2 % de ce patrimoine. Aucune déclaration, aucun impôt.
Mais il existe d’autres moyens de transmettre de l’argent à son descendant :
| Dispositif | Montant | Ce qu'il faut savoir |
| Présent d'usage | Proportionné au patrimoine (1 à 2 %) | Le cadeau du quotidien. Aucune déclaration, aucun impôt. |
| Don familial de sommes d'argent | Jusqu'à 31 865 € | Exonéré sous conditions (petit-enfant majeur, grand-parent de moins de 80 ans), mais doit être déclaré à l'administration fiscale. |
| Abattement grand-parent → petit-enfant | 31 865 € par grand-parent, renouvelable tous les 15 ans | Se cumule entre les quatre grands-parents, jusqu'à 127 460 € pour un même petit-enfant. |
| Assurance-vie | Jusqu'à 152 500 € exonérés par bénéficiaire | Si les versements sont faits avant les 70 ans du souscripteur, via une clause bénéficiaire désignant le petit-enfant. |
Un exemple concret avec Henri et Léa
Henri décide de donner 10 000 euros à Léa, versés sur un livret ouvert à son nom, en vue de ses études futures. Il n’a besoin ni de notaire ni de montage financier complexe : un virement, accompagné d’une déclaration de don manuel (le formulaire 2735) auprès de l’administration fiscale, suffit. La somme s’impute sur son abattement de 31 865 €, qu’il pourra reconstituer intégralement dans quinze ans.
Ce que le tableau ci-dessus ne montre pas, c’est que ces abattements se cumulent. Un même grand-parent peut ainsi transmettre jusqu’à 63 730 € à un petit-enfant sans aucun droit à payer (31 865 € d’abattement classique + 31 865 € de don familial d’argent) et jusqu’à 127 460 € en réunissant les quatre grands-parents.
L’assurance-vie, l’outil de transmission dans la durée
Contrairement à une donation ponctuelle, l’assurance-vie n’est pas un geste isolé. C’est une enveloppe qu’on alimente année après année, avec une fiscalité de succession qui lui est propre. C’est aussi, pour la plupart des Français, l’outil de référence pour préparer une transmission plus importante que les quelques dizaines de milliers d’euros couverts par les abattements classiques.
Le mécanisme central tient en un chiffre : 152 000 € exonérés par bénéficiaire, à condition que les versements aient été effectués avant les 70 ans du souscripteur. Au-delà, un prélèvement de 20 % s’applique jusqu’à 700 000 €, puis 31,25 % au-delà.
Comme cet abattement se compte par bénéficiaire et non par contrat, un grand-père qui désigne ses trois petits-enfants multiplie d’autant l’exonération, jusqu’à 457 000 € transmis sans droits, à eux trois.
Il y a également un détail que peu de gens connaissent : pour les versements effectués après 70 ans, l’abattement tombe à 30 500 €, partagé cette fois entre tous les bénéficiaires du contrat. Mais les intérêts et plus-values générés par ces versements restent, eux, totalement exonérés, quel que soit leur montant (seul le capital initialement versé est concerné par cet abattement réduit).
Reste la clause bénéficiaire elle-même, qui donne au grand-père une liberté que la succession classique ne permet pas toujours. Il peut désigner directement ses petits-enfants, sans passer par ses propres enfants, la modifier à tout moment et les sommes transmises échappent en principe aux règles habituelles de la succession, selon l’article L132-13 du Code des assurances (sauf si les primes versées sont jugées manifestement excessives au regard de son patrimoine).
Avec Klemo Vie, l’assurance vie de Klemo by Garance, cette désignation se fait à la souscription puis reste modifiable à tout moment directement depuis l’application Klemo, sans rendez-vous, ni paperasse.
Intéressé(e) par l'assurance vie ?
Conclusion
En octobre, Léa offrira probablement un dessin à papy Henri, ou une carte achetée avec son argent de poche. Henri la gardera, comme les précédentes, punaisée dans son atelier au milieu des vis dépareillées. Ce que Léa aura reçu de lui, ce jour-là, ne se mesurera jamais en euros. mais rien n’empêche, en parallèle et sans opposer les deux, de préparer aussi l’autre transmission, celle qui se joue avec un formulaire ou une clause bénéficiaire. Les deux racontent, chacune à leur façon, ce qu’un grand-père laisse derrière lui.
Sources
Insee, Insee Première n°1469, « 15 millions de grands-parents » — https://www.insee.fr/fr/statistiques/1281390
Conseil d'Analyse Économique, note « Repenser l'héritage » — https://cae-eco.fr/static/pdf/cae-note069.pdf
gouv.fr, « Que puis-je donner à mes enfants, petits-enfants sans avoir à payer de droits ? » — https://www.impots.gouv.fr/particulier/questions/que-puis-je-donner-mes-enfants-petits-enfants-sans-avoir-payer-de-droits
gouv.fr, « Je suis bénéficiaire d'une assurance-vie, comment sont imposées les primes ? » — https://www.impots.gouv.fr/international-particulier/questions/je-suis-beneficiaire-dune-assurance-vie-comment-sont-imposees
Légifrance, article L132-13 du Code des assurances (assurance-vie hors succession) — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006793016
La finance pour tous, « Présent d'usage » — https://www.lafinancepourtous.com/pratique/vie-perso/transmission-donation/present-dusage/
CORDIS, Commission européenne, étude SHARE sur le rôle des grands-pères — https://cordis.europa.eu/article/id/35209-european-study-reveals-septuagenarian-grandfathers-take-a-leading-role/fr
Revue Esprit, Paul Ricœur, « L'identité narrative » — https://esprit.presse.fr/article/paul-ricoeur/l-identite-narrative-12865
Action Enfance, Boris Cyrulnik, résilience et théorie de l'attachement — https://www.actionenfance.org/boris-cyrulnik-entre-concept-de-resilience-et-theorie-de-attachement/
Concept de générativité, Erik Erikson — https://en.wikipedia.org/wiki/Generativity
Les informations présentées dans cet article sont fournies à titre informatif et général. Elles ne constituent en aucun cas un conseil personnalisé, financier, juridique ou fiscal. Elles ne tiennent pas compte de la situation particulière, des objectifs ou des besoins spécifiques de chaque lecteur. Les performances passées ne préjugent pas des performances futures, et tout investissement comporte des risques, y compris un risque de perte en capital.
Pour organiser sereinement la transmission de votre patrimoine, familiale ou financière, l'application Klemo vous permet de réaliser un bilan patrimonial gratuit et d'être accompagné par un conseiller.